Comment suivre ses abonnements - Économisez 600€/an facilement
Aujourd'hui, j'ai décidé de lancer une série d'articles pour t'aider à mieux gérer tes dépenses personnelles.
🎯 L'objectif : dépenser moins pour épargner davantage, sans pour autant se priver inutilement.
Tu pourrais te dire : « Encore un article destiné à ceux qui ont du mal à finir le mois ou qui veulent compter chaque centime… » 🤔
👉 Eh bien, pas du tout !
Je suis convaincu que ce sujet concerne tout le monde. C'est un peu comme un cours d'éducation financière pratique et accessible.
Je ne prétends pas détenir la vérité absolue, mais au fil de mes expériences, j'ai observé différentes façons de gérer son argent.
Et je me suis rendu compte que ma méthode pourrait être utile à beaucoup.
Petite anecdote marquante
Je me souviens d'une amie à qui j'ai demandé combien elle payait pour son abonnement téléphonique.
- Elle : 70 €/mois pour un forfait limité.
- Moi : 2 €/mois chez Free, illimité.
Malgré ses moyens restreints, elle n'avait jamais pris le temps de changer. Bizarrement, même après avoir appris cela, elle n'a pas changé d'opérateur (la flemme finit souvent par coûter cher!).
💡 Cet exemple illustre tout de même pourquoi il est essentiel d'analyser ses dépenses : on passe parfois à côté d'économies importantes simplement parce qu'on ne les identifie pas.
Premier conseil : identifier tes dépenses récurrentes compressibles
Par « compressibles », j'entends toutes les dépenses mensuelles ou annuelles (abonnements, cotisations, cartes de fidélité…) dont tu pourrais te passer.
Exemple personnel 🤺
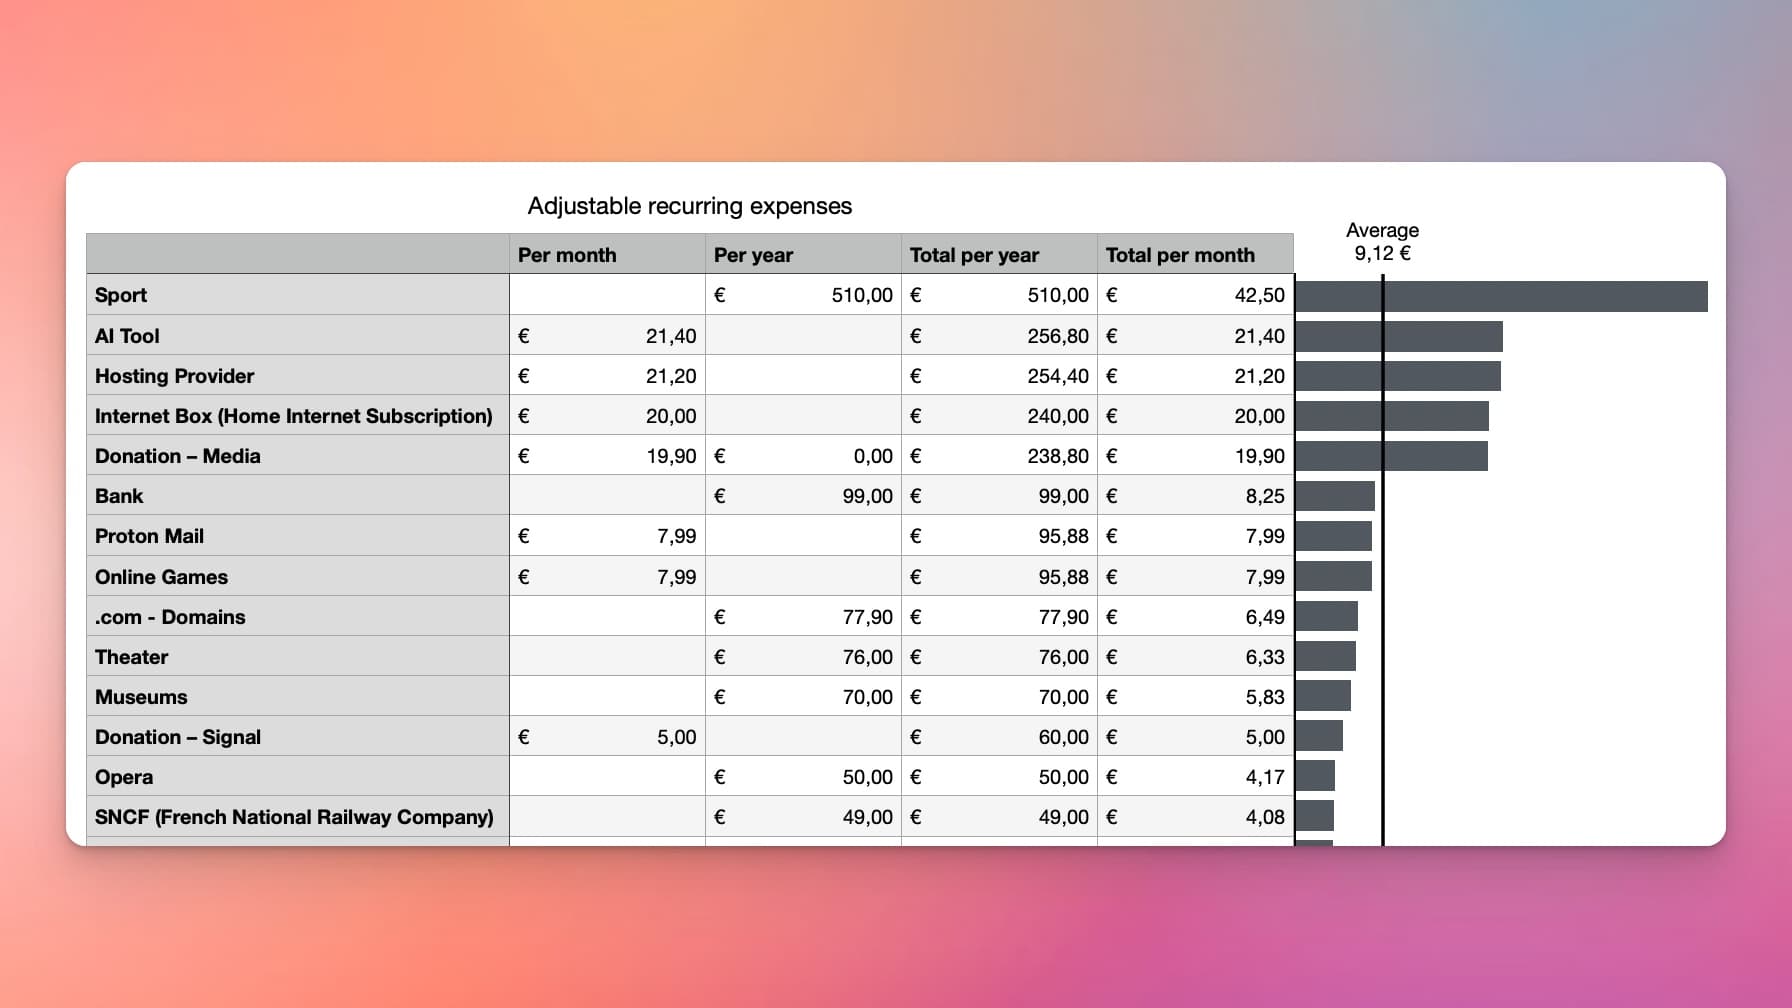
Je pratique l'escrime depuis longtemps et j'adore ce sport. Pourtant, mon abonnement annuel (510 €) reste une dépense compressible : je pourrais choisir de ne pas le renouveler en cas de coup dur.
Dans mon tableau Excel, j'inscris :
- Nom : Escrime
- Coût annuel : 510 €
- Coût mensuel (calcul automatique) : 42,50 €
Cela permet de prendre conscience du poids réel de mes abonnements.
Les abonnements annuels : un piège psychologique 😈
- Exemple : ma banque → 99 €/an → 8,25 €/mois.
👉 Payé en une fois, on oublie vite. Mais une fois mensualisé, on réalise à quel point ça pèse dans le budget.
Les fausses dépenses ponctuelles
Certaines dépenses qu'on croit exceptionnelles reviennent en réalité chaque année.
- 🎫 Carte SNCF Jeune : 49 €/an = 4,08 €/mois
- 🎟️ Carte FNAC : 4,99 €/an = 0,42 €/mois
Ces « petits montants » additionnés donnent une image beaucoup plus réaliste de tes dépenses. Pour aller encore plus loin, tu pourrais même considérer que si tu changes de téléphone tous les deux ans, le coût mensuel de ce renouvellement est aussi une dépense récurrente.
📊 Mes résultats
En listant toutes mes dépenses compressibles, je suis arrivé à 191 €/mois.
😮 Ça semble énorme !
Mais selon une enquête Ipsos (2021), les Français cumulaient déjà 10 abonnements mensuels en moyenne. Et depuis, les prix comme le nombre d'abonnements ont augmenté.
👉 D'où l'importance de suivre ses abonnements régulièrement pour éviter les prélèvements oubliés.
Comment j'ai économisé
En suivant mes abonnements, j'ai réalisé que certains n'étaient pas indispensables. J'ai donc résilié :
- Le Monde (12,99 €/mois)
- Disney+ (9,99 €/mois)
- Brawl Stars (11,99 €/mois)
- ChatGPT (22 €/mois)
💥 Résultat : 57 €/mois d'économies = 680 €/an 🎉
🔍 Comment identifier toutes tes dépenses
- Mensuelles : regarde simplement ton relevé bancaire du dernier mois.
- Annuelles : demande-toi « Quelles dépenses je fais chaque année, même si je les considère comme ponctuelles ? ».
Prends également le réflexe de noter toute nouvelle dépense récurrente dès que tu la découvres.
Les dépenses incompressibles
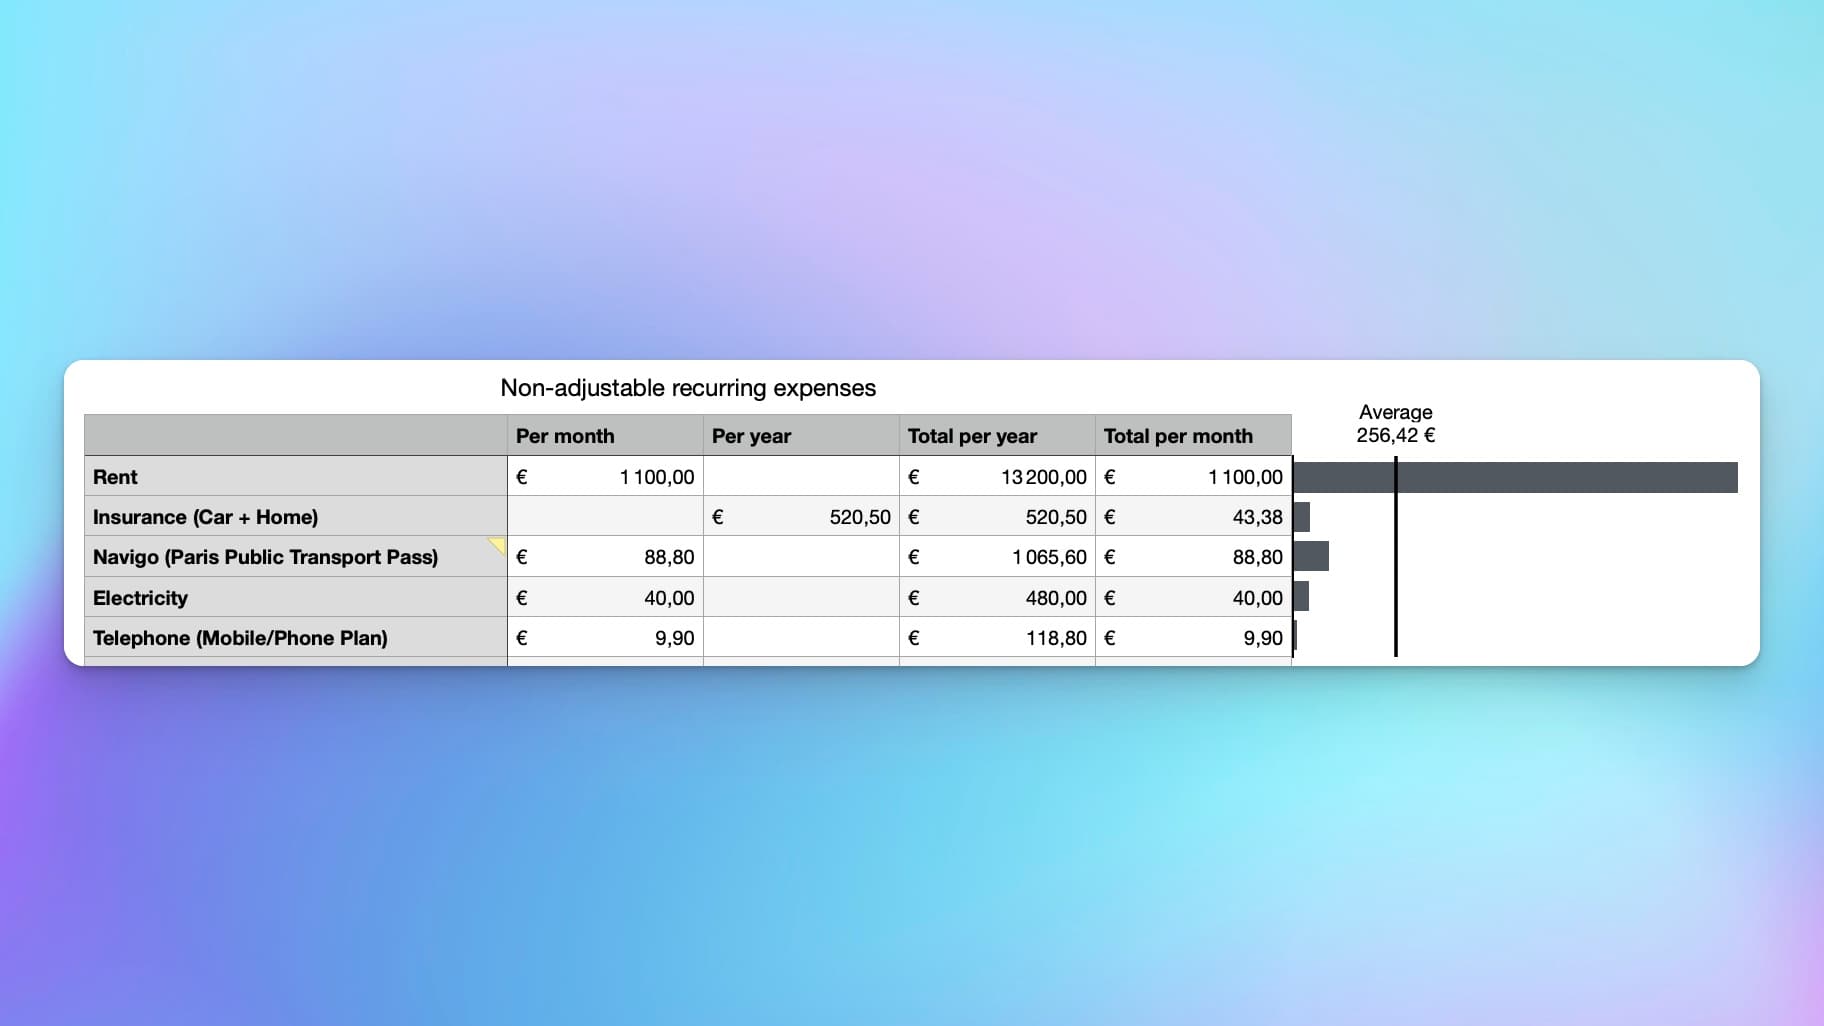
À côté de ça, il faut lister tes dépenses incompressibles (celles que tu ne peux pas supprimer) :
- Loyer 🏡
- Assurances (habitation, voiture)
- Transport 🚇
- Abonnement téléphonique 📱
- Électricité ⚡
Ces postes doivent rester visibles, même si tu ne peux pas les réduire.
💰 Calculer ton "reste à vivre"
Une fois les deux tableaux faits (compressibles + incompressibles), tu peux calculer ton reste à vivre :
- Prends ton salaire brut annuel.
- Convertis-le en net (ex. via brut-en-net.fr).
- Soustrais tes dépenses incompressibles.
👉 Résultat : l'argent qui te reste vraiment pour vivre, épargner ou investir.
✅ Ton plan d'action
Voici un résumé simple :
- Lister tes dépenses compressibles 📝
- Créer ton tableau des dépenses incompressibles 🏷️
- Calculer ton reste à vivre 💰
- Identifier les abonnements inutiles ✂️
- Économiser au moins 50 €/mois → 600 €/an 🎯
🚀 Conclusion
Ce tableau est un excellent point de départ pour reprendre le contrôle de ton budget.
Et rappelle-toi : 50 € économisés par mois, ce n'est pas rien.
👉 En un an, ça représente 42 % d'un SMIC ! 💵
Vous avez trouvé cet article utile ? N'hésitez pas à le partager et dites-moi combien vous avez réussi à économiser ! contact@hellofabien.com